2016년2학기 학자금대출금리는 제공된 공공데이터 기준으로 일반상환학자금 등록금 상품에 연 2.5%로 기록돼 있으며, 이 값은 해당 학기의 전체 대출 조건이나 개인별 상환 조건을 뜻하기보다 파일에 집계된 상품·연도·학기 조합을 읽는 출발점입니다.
이 글의 기준일은 2026년 9월 4일이며, 수치의 기준년월은 2025년 12월입니다.
취업 준비나 재학 계획을 세울 때 이 자료는 과거 등록금 대출 규모와 남아 있는 잔액을 구분해 보는 데 쓰일 수 있습니다.
다만 대출금리, 대출금액, 잔액은 서로 같은 의미가 아니므로 한 숫자만으로 현재의 대출 부담이나 신청 가능 조건을 판단하는 방식은 맞지 않습니다.
일반상환 등록금 상품의 2016년 2학기 집계
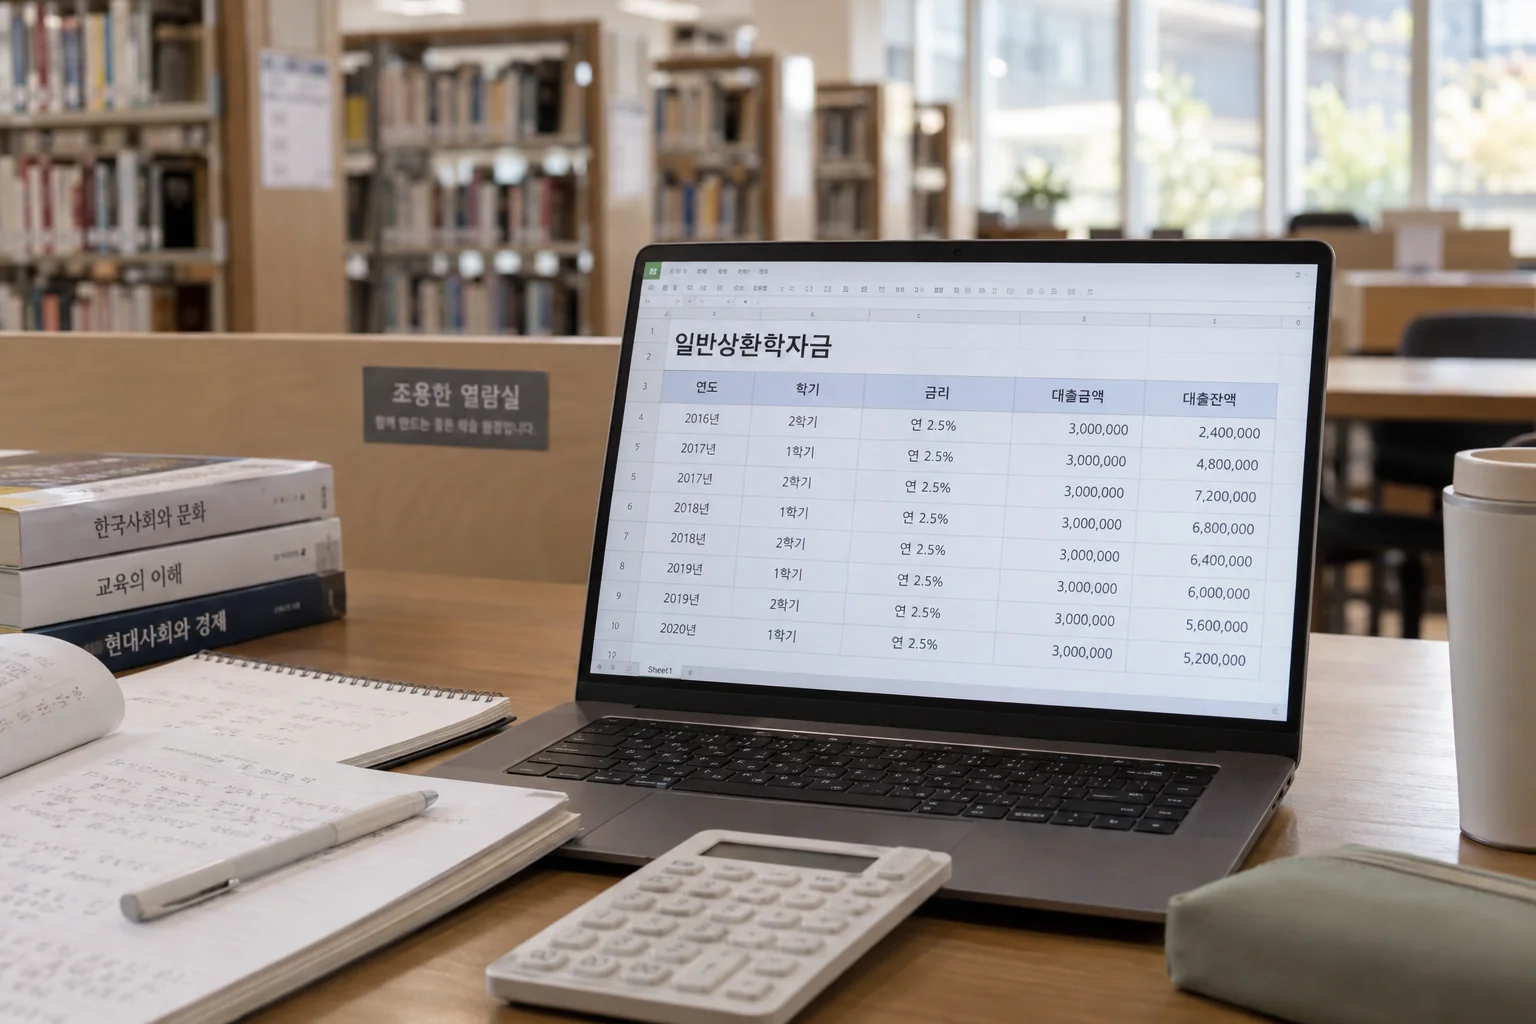
제공된 행은 일반상환학자금 등록금 상품의 2016년 2학기 대출금액이 86,507,628,170원이고 대출잔액이 38,198,913,633원이라는 집계입니다.
공공데이터포털의 파일데이터에는 기준년월 2025년 12월, 대출년도 2016년, 대출학기 2, 대출금리 연 2.5%가 함께 제시돼 있어 어느 시점의 어떤 상품을 읽는지 분리할 수 있습니다.
여기서 대출금액은 2016년 2학기에 실행된 금액으로, 대출잔액은 그 금액이 그대로 남았다는 뜻이 아닙니다.
잔액이 대출금액보다 작게 표시된 것은 두 항목이 각각 실행 규모와 기준 시점의 잔존 규모를 나타낸다는 구조를 보여줍니다.
원문 수치와 기준년월은 공공데이터포털 일반상환학자금 파일데이터(data.go.kr/data/15069135/fileData.do?recommen...)에서 확인할 수 있습니다.
대출금액과 잔액은 기준 시점이 다릅니다
대출금액과 잔액을 비교할 때는 2016년 2학기라는 대출 시점과 2025년 12월이라는 잔액 기준 시점을 나누어 읽어야 합니다.
86,507,628,170원은 2016년 2학기 항목에 표시된 대출금액이고, 38,198,913,633원은 2025년 12월 기준으로 남은 잔액입니다.
따라서 두 금액의 차이를 개인별 상환액, 상환 인원, 상환 기간으로 바꾸어 해석할 근거는 제공된 자료에 없습니다.
사전조사 정보에서 잔액은 정상계좌와 1개월 이상 6개월 미만 연체계좌의 잔액 범위를 뜻하므로, 모든 대출계좌의 상태를 한데 묶은 수치로 읽는 것도 적절하지 않습니다.
이 범위는 잔액이라는 항목이 단순한 원금 총계가 아니라 계좌 상태의 분류와 기준월을 함께 가진 행정 집계라는 점을 보여줍니다.
연 2.5%는 상품·연도·학기 조합의 값입니다
연 2.5%는 일반상환학자금의 등록금 상품, 2016년, 2학기라는 조건에 붙은 대출금리입니다.
이 금리를 현재 학자금대출의 금리로 옮겨 쓰거나 다른 상품의 금리로 일반화할 수는 없습니다.
같은 등록금 목적의 학자금대출이라도 상품 유형, 대출년도, 대출학기가 달라지면 화면에서 함께 비교해야 할 항목도 달라집니다.
교육비와 취업 준비 비용을 검토하는 과정에서는 금리만 따로 떼기보다 상품명, 대출년도, 대출학기, 대출금액, 대출잔액, 기준년월을 같은 행에서 읽는 편이 정보의 범위를 지키는 방법입니다.
특히 이 자료의 상품명에는 일반상환학자금과 등록금이 함께 적혀 있으므로, 생활비 목적이나 다른 상환 구조에 관한 설명을 덧붙이지 않는 것이 정확합니다.
파일데이터와 대출 안내 화면의 역할이 다릅니다
공공데이터포털 파일은 과거 대출 실적과 기준월 잔액을 수치로 파악하는 자료이며, 개별 제도의 이용 안내를 대신하는 화면은 아닙니다.
한국장학재단의 일반 상환 학자금대출 등록금 안내(kosaf.go.kr/ko/tuition.do?pg=tuition04_02_01p)는 등록금 대출이라는 제도 항목을 별도 화면에서 확인할 수 있게 제시합니다.
두 자료를 함께 볼 때에는 파일에서 먼저 상품명과 대출년도·학기를 맞춘 뒤, 안내 화면에서 같은 등록금 대출 항목인지 구분하는 순서가 자연스럽습니다.
이 순서는 집계 통계에서 확인되는 과거 금리와 잔액을 제도 안내의 세부 조건으로 오인하는 일을 줄입니다.
제공된 근거에는 주관 기관, 응시자격, 모집 일정, 신청 마감일이 제시돼 있지 않으므로, 이 글에서 다룰 수 있는 판단 범위는 2016년 2학기 일반상환학자금 등록금 항목의 집계 구조까지입니다.
취업 준비 중 학자금 정보를 읽는 판단 순서
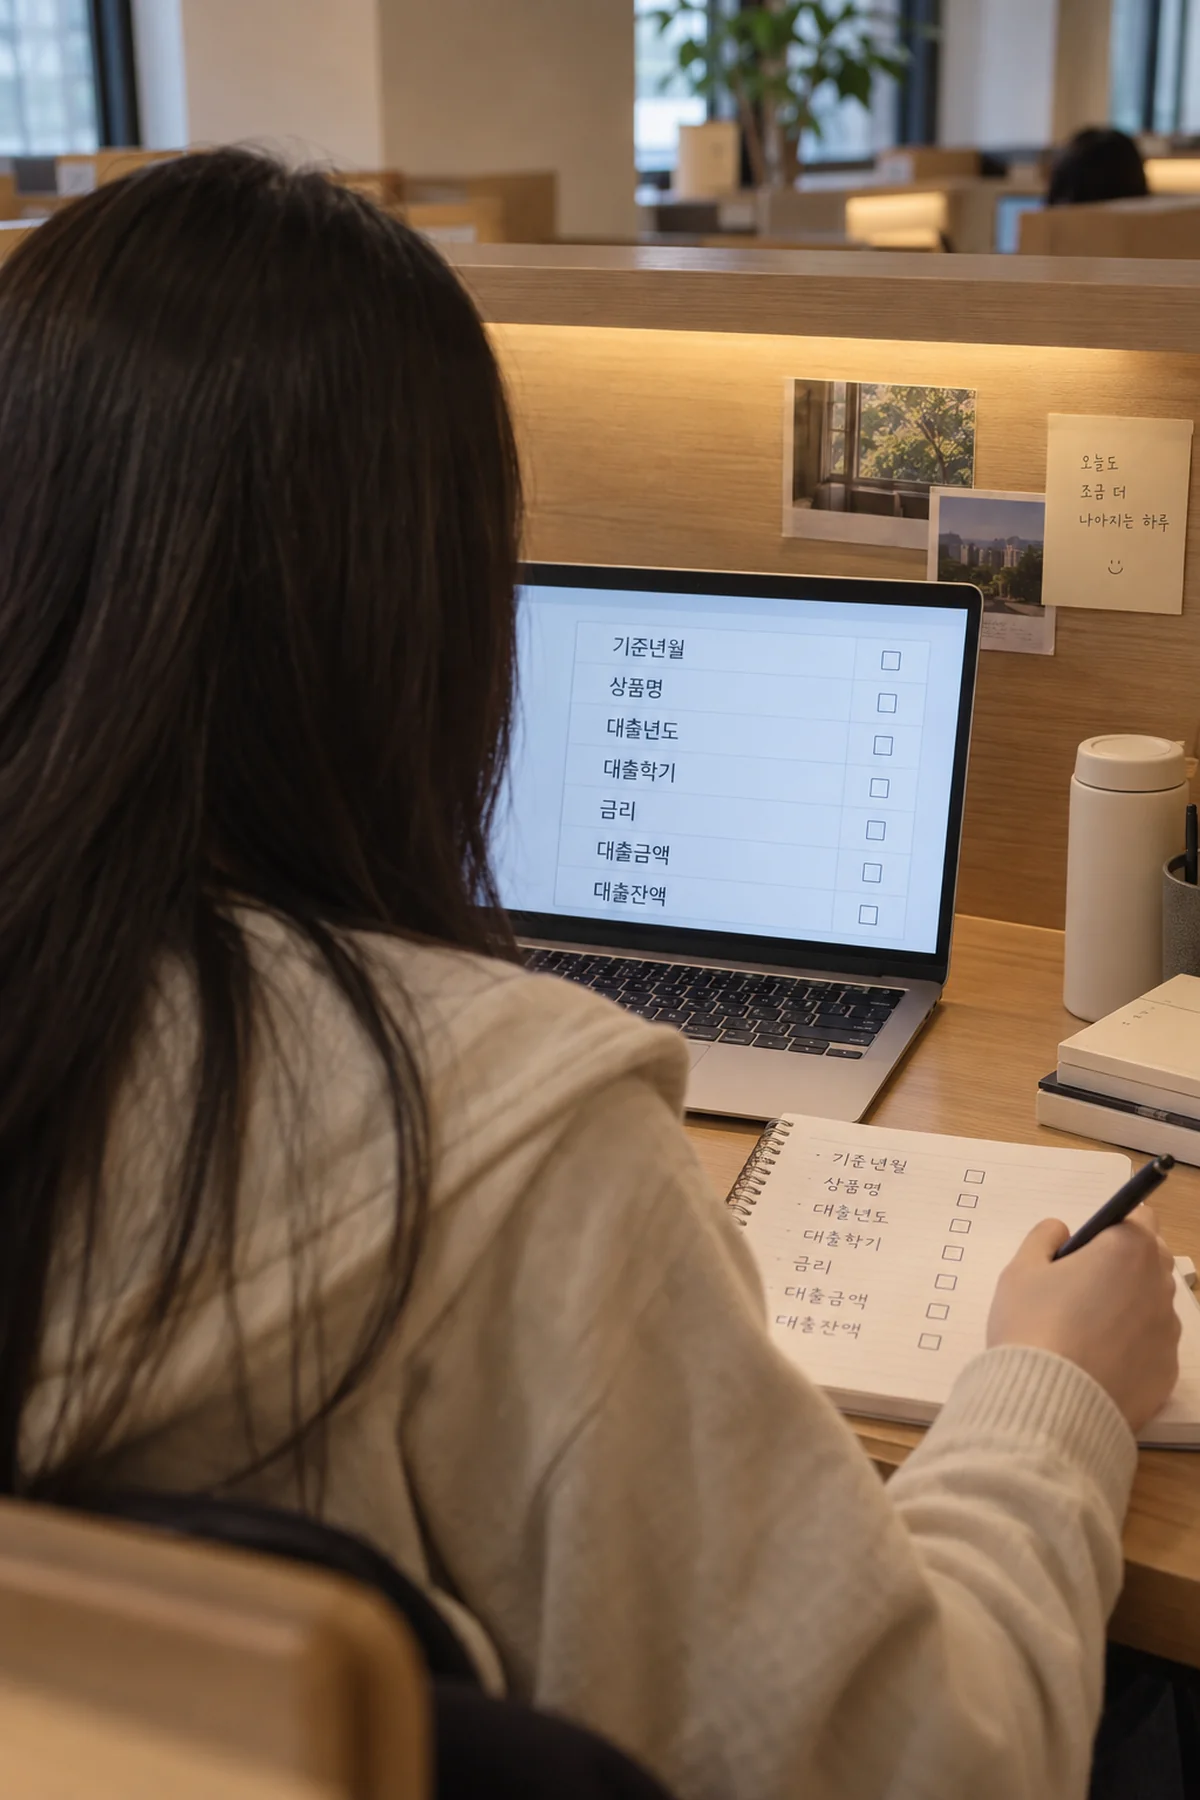
취업 준비 단계에서 이 자료가 보여주는 핵심은 과거의 대출 실행 규모와 시간이 지난 뒤의 잔액을 한 행에서 비교할 수 있다는 점입니다.
먼저 기준년월이 2025년 12월인지 확인하면 잔액이 어느 시점의 수치인지 분명해집니다.
다음으로 상품명이 일반상환학자금 등록금인지, 대출년도가 2016년인지, 대출학기가 2학기인지 연결하면 연 2.5%가 적용된 집계 범위를 좁힐 수 있습니다.
그 뒤 대출금액 86,507,628,170원과 대출잔액 38,198,913,633원을 구분해 보면, 실행 당시의 규모와 기준월에 남아 있는 규모가 서로 다른 지표라는 사실이 드러납니다.
교육비 관련 이력을 비교할 때에는 금리의 높고 낮음만 말하기보다 기준년월, 계좌 상태 범위, 상품 유형을 같은 자리에서 확인하는 방식이 자료가 제공하는 정보와 맞습니다.